
PYMES
Usa un software de gestión pensado para ayudarte a hacer crecer tu pyme y controlar tus procesos.
 Autor: Admin
El control de costos de obra es lo que separa a una constructora que sabe si gana dinero de una que lo descubre al cierre. En construcción los costos no se gastan de forma uniforme: se compran materiales, se contratan subcontratos y se paga mano de obra a distinto ritmo, y si no se comparan con el presupuesto por partida mientras la obra avanza, las desviaciones se detectan cuando ya no hay margen para corregirlas.
Esta guía explica cómo hacer el control de costos por partida en cuatro pasos, con un ejemplo para proyectar el costo final de una partida.
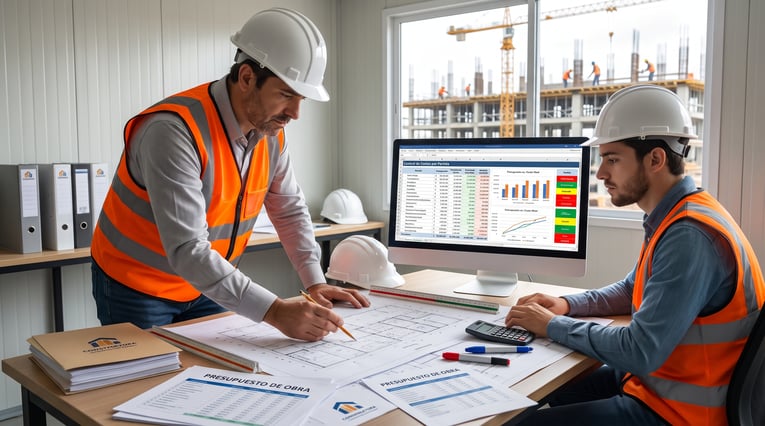
Las causas más comunes son el presupuesto que no está vinculado a las compras reales, gastos que no se imputan a ninguna partida, subcontratos que se pagan sin comparar con el avance, materiales cuyo precio cambió desde la cotización y modificaciones de obra que no se registran. Cada uno parece menor, pero juntos explican la diferencia entre el margen presupuestado y el real.
Además, en muchas obras la información de terreno y la de oficina viajan por canales distintos. El jefe de obra sabe cuánto avanzó, administración sabe cuánto se pagó, pero nadie junta ambos datos en una sola vista hasta que la obra termina.
Descompón el presupuesto en partidas con sus cantidades, precios unitarios y costos directos, y separa los gastos generales de obra. Esa estructura debe ser la misma que usarás para registrar los gastos, de modo que los datos se puedan comparar.
Cada compra, subcontrato, remuneración y arriendo de maquinaria debe asociarse a la partida que corresponde, usando códigos o centros de negocio. Un gasto sin imputar es un gasto que no se puede controlar.
Registra periódicamente cuánto se ha ejecutado de cada partida, en porcentaje o en cantidades. Compara el avance físico con el gasto acumulado: si gastaste más de lo que avanzaste, hay una desviación que revisar.
Divide el costo real acumulado por el porcentaje de avance físico para estimar el costo final de la partida. Si la proyección supera el presupuesto, analiza la causa: rendimiento, precios, retrabajos o cambios de alcance, y define acciones mientras todavía hay margen.
Ejemplo ilustrativo: la partida de hormigón tiene un presupuesto de $60.000.000. A la fecha tiene un avance físico de 50% y un costo real acumulado de $36.000.000, es decir, ha gastado el 60% del presupuesto para avanzar el 50%. La proyección del costo final es de $72.000.000 ($36.000.000 ÷ 0,5), lo que implica una desviación de $12.000.000 (20%) si no se corrige.
El primer error es esperar al cierre del mes para revisar los costos: para entonces ya se pagaron los materiales y los subcontratos. El segundo es comparar el gasto total con el presupuesto total, sin mirar partida por partida, lo que oculta que una partida está sobregirada y otra subejecutada.
Otro error habitual es no registrar las modificaciones de obra. Si el alcance cambió pero el presupuesto no se actualizó, cualquier comparación será engañosa. Y por último, muchas empresas no cargan el costo de las horas de su propio personal a la obra, por lo que subestiman el costo real.
Tampoco conviene olvidar los cambios laborales que encarecen la mano de obra. Por la Ley 21.735 (Reforma de Pensiones), la cotización adicional de cargo del empleador es de 3,5% de la remuneración imponible hasta julio de 2027 y sube a 4,25% desde agosto de 2027. Por la Ley 21.561 (Ley de 40 horas), la jornada máxima es de 42 horas semanales desde abril de 2026 y bajará a 40 horas en abril de 2028, lo que puede exigir más horas-hombre para cumplir el mismo programa. Si el presupuesto de una obra larga se armó con los valores anteriores, la partida de mano de obra mostrará una desviación que no se explica por rendimiento, sino por costos que había que actualizar.
Para que el control sea útil, revisa cada mes tres indicadores por partida: el porcentaje de avance físico, el porcentaje del presupuesto gastado y la desviación proyectada al cierre. Si el gasto avanza más rápido que la obra, hay un riesgo que conviene analizar de inmediato.
Haz una reunión corta con el jefe de obra y administración, y revisa primero las partidas de mayor monto. Dejar por escrito las decisiones tomadas, como renegociar precios, reasignar recursos o solicitar una modificación de contrato, permite saber después qué funcionó y qué no.
Controlar costos por partida requiere que compras, gastos y contabilidad estén conectados. Por eso, conoce el ERP para constructoras de Defontana y revisa cómo ordena la gestión financiera de tus obras:
Es el proceso de comparar, mientras la obra avanza, el presupuesto con los costos reales y con el avance ejecutado, para detectar desviaciones y corregirlas a tiempo.
Se compara el costo proyectado de una partida con su presupuesto. La proyección se obtiene dividiendo el costo real acumulado por el avance físico. La diferencia entre ambas cifras es la desviación.
Idealmente una vez al mes, y semanalmente en las partidas más grandes o más riesgosas. Mientras más cerca del momento del gasto se revise, más margen hay para corregir.
Identifica la causa, ya sea rendimiento, precios, retrabajos o cambios de alcance, y define acciones: renegociar, reasignar recursos o, si corresponde, solicitar una modificación de contrato al mandante.
Descarga la plantilla de control por partida, complétala con los datos de tu obra y revisa cuáles partidas están por sobre su presupuesto.
 Perú
 México
 Colombia


