
PYMES
Usa un software de gestión pensado para ayudarte a hacer crecer tu pyme y controlar tus procesos.
 Autor: Admin
En construcción, es común pagar a los trabajadores “a trato”: una remuneración que depende de la tarea o cantidad de obra realizada, en lugar de un sueldo fijo por jornada. El pago a trato en construcción tiene sentido para la operación, pero introduce una complejidad considerable al momento de calcular remuneraciones, sobre todo cuando el contrato formal no refleja directamente el monto que efectivamente se paga.
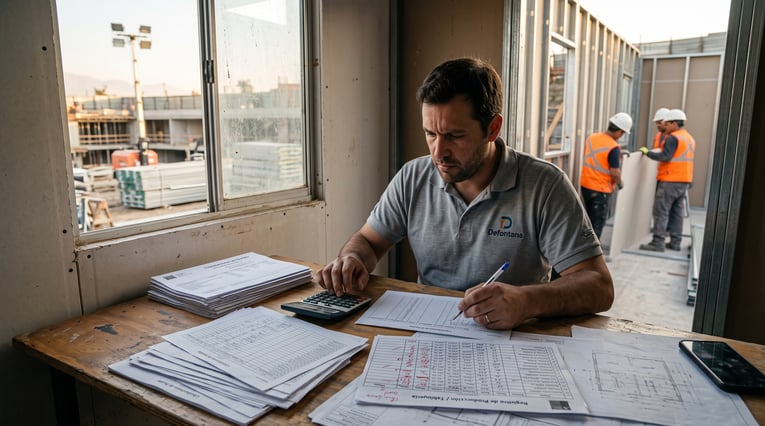
Este caso corresponde a una empresa contratista dedicada a la tabiquería que contrata a todos sus trabajadores con el ingreso mínimo mensual y, al final de cada mes, ajusta manualmente la liquidación para reflejar lo que realmente se paga por trato. Detrás de esa práctica hay una duda frecuente en el rubro: cómo debe tratarse ese monto variable frente a las cotizaciones previsionales.
Si tu empresa constructora también paga a trato y depende de ajustes manuales cada fin de mes para que las liquidaciones reflejen lo que realmente corresponde pagar, este caso te va a resultar muy familiar.
El pago a trato es una práctica extendida en construcción, particularmente en especialidades como tabiquería, enfierradura o moldaje, donde la productividad puede variar considerablemente de un trabajador a otro y de una semana a otra. El desafío es que muchos sistemas de remuneraciones están diseñados para sueldos fijos o estructuras de pago estándar, y pocas empresas cuentan con un sistema de remuneraciones para constructoras capaz de calcular un modelo donde el monto real depende de la producción de cada período.
Ante esa limitación, muchas empresas contratistas terminan resolviendo el problema “por fuera” del sistema: calculan el trato en una planilla aparte y luego ajustan manualmente cada liquidación para que el monto final cuadre con lo calculado. En ese traspaso manual, además, es frecuente que se confunda qué parte del pago es imponible y cuál no.
A todos les hacemos un contrato con el mínimo, y al final de mes acomodamos la plata del trato para que salga reflejada en la liquidación... eso es lo que el sistema me tiene que resolver.
Encargado de remuneraciones, contratista de tabiquería
El problema tiene una raíz clara: el sistema de remuneraciones no está preparado para calcular directamente un pago variable basado en producción, por lo que ese cálculo se hace manualmente, por fuera del sistema, para luego “forzar” el resultado dentro de la liquidación.
Este proceso manual se repite cada mes y para cada trabajador, y tiene un riesgo real de error: calcular mal el monto del trato o clasificar incorrectamente qué parte del pago es imponible puede generar pagos incorrectos a los trabajadores y problemas de cumplimiento con las obligaciones previsionales de la empresa.
Aquí hay un punto clave: según el Código del Trabajo, el trato es una forma de remuneración, ya que el sueldo puede fijarse por pieza, medida u obra (artículo 44). Por lo tanto, es imponible y debe cotizarse. Registrarlo como un haber no imponible para reducir cotizaciones expone a la empresa al cobro de las cotizaciones adeudadas con reajustes, intereses y multas, además de posibles demandas laborales. Solo algunos conceptos, como la colación, la movilización o el desgaste de herramientas, no constituyen remuneración (artículo 41), y siempre que correspondan a montos razonables. Además, al ser remuneración variable, el trato incide en otros cálculos, como la semana corrida (artículo 45) y la gratificación legal.
Defontana permite configurar estructuras de pago que combinan un sueldo base contractual con montos variables asociados a producción, calculando automáticamente cada liquidación según las reglas que la empresa defina.
Es posible configurar remuneraciones que combinan un sueldo base, como el ingreso mínimo mensual pactado en el contrato, con un componente variable calculado según la producción o tarea realizada, reflejando el modelo de pago a trato dentro del propio sistema.
El sistema permite definir cada haber de la liquidación como imponible o no imponible según la normativa vigente, de modo que el trato se registre y cotice como remuneración, y que asignaciones como colación o movilización se traten por separado. Ese tratamiento se aplica de forma automática y consistente en cada liquidación, en lugar de depender de un ajuste manual caso a caso.
Una vez definida la estructura de pago, el sistema genera automáticamente la liquidación de cada trabajador, incorporando el componente de trato calculado según la información de producción registrada, sin necesidad de recalcular cada mes desde una planilla externa.
Cada liquidación deja registro claro de cómo se compone el pago total, sueldo base y trato, lo que facilita tanto la revisión interna como la respuesta ante cualquier consulta o fiscalización relacionada con las remuneraciones.
El cambio más importante es dejar de calcular el trato “por fuera” del sistema. En lugar de una planilla paralela y un ajuste manual mes a mes, el cálculo queda incorporado directamente en el proceso de liquidación, reduciendo el riesgo de error y el tiempo que el equipo de remuneraciones dedica a este proceso.
Esto también reduce el riesgo de cumplimiento: al calcular el trato como parte de la remuneración imponible desde el origen, la empresa evita los errores en las cotizaciones previsionales que puede introducir un ajuste manual repetido cada mes.
El pago a trato es parte de cómo funciona la construcción, pero no tiene por qué depender de ajustes manuales riesgosos cada fin de mes. Cuando el sistema de remuneraciones no está preparado para calcular pagos variables por producción, la empresa termina resolviendo por fuera un problema que el sistema debería resolver directamente.
Contar con un software para contratistas que calcule el trato con el tratamiento imponible correcto desde el origen no es solo una mejora de eficiencia: es una forma de reducir un riesgo legal y previsional real que se repite todos los meses.
Sí. Es posible configurar distintas estructuras de pago según la especialidad o tipo de tarea, adaptando el cálculo del componente variable a la forma en que cada equipo produce.
No. El contrato debe mantener un sueldo base, que no puede ser inferior al ingreso mínimo mensual. Lo que cambia es que el trato se calcula y se incorpora a la liquidación de forma automática, como remuneración imponible, en lugar de ajustarse manualmente.
Sí. El trato es remuneración y, como tal, está afecto a cotizaciones previsionales y de salud, con el tope imponible vigente. No corresponde registrarlo como colación, movilización u otro haber no imponible.
Sí, la implementación puede priorizarse por especialidad o por obra, comenzando por donde el cálculo manual genera mayor riesgo o carga de trabajo hoy.

Cuando el camión sale sin que el sistema se entere: el dolor de la venta en ruta Una constructora regional digitaba cada dato dos veces y no lograba...
Por Defontana Chile
Control presupuestario en construcción: cómo evitar sorpresas al cierre de obra Evita sorpresas al cierre de obra: guía práctica de control...
Por Defontana Chile
Gestión de subcontratistas en construcción: cómo evitar retrasos por mala coordinación Guía práctica de gestión de subcontratistas en construcción:...
Por Defontana Chile Perú
 México
 Colombia


